


为您找到相关结果约344033个

9.22 SMM铝晨会纪要 盘面: 沪铝昨夜收于24195元/吨,跌0.45%。价格跌破MA5(24445)和MA10(24262.5),但仍站稳MA30(24083)及MA60(23700)上方,均线呈短期空头压制、中期多头支撑格局。MACD指标DIF=105.8、DEA=131.0,高位死叉且绿柱扩大至-50.36,短期空头动能增强。成交量6.47万手,低于MA5均量,市场交投谨慎。沪铝核心运行区间建议参考24000-24600。伦铝收于3274.5美元/吨,微涨0.35%。价格略低于MA5(3280.7)和MA10(3279.1),但位于MA30(3269.3)及MA60(3222.2)之上,中期趋势未坏。MACD指标DIF=7.48、DEA=10.64,零轴上方死叉且绿柱扩大至-6.32,短期动能偏弱。伦铝核心运行区间建议参考3250-3320。 宏观面: 应美国总统特朗普邀请,国家主席习近平将于9月23日至25日对美国进行国事访问。访问期间,习近平主席将同特朗普总统就事关中美关系以及世界和平与发展的重大问题深入交换意见。这是习近平主席时隔3年再次到访美国、时隔11年再次对美国进行国事访问,也将是中美元首半年内实现互访。当地时间9月20日,中美经贸中方牵头人、国务院副总理何立峰与美方牵头人、美国财政部长贝森特和贸易代表格里尔在美国纽约举行经贸磋商。 基本面: 供应端,上周国内电解铝周度产量继续持稳,部分下游发生了一定的减产情况,铝水接货减少,铝水比例小幅降低0.02个百分点;海外方面,据外媒消息,巴林铝业运行产能恢复至130万吨上下,海外运行产能进一步抬升。需求端,小长假临近,下游备货情绪略有抬升。库存端,新疆铝锭发运受阻,叠加下游备货,本周铝锭去库幅度扩大。截至本周一,国内铝锭社会库存较上周四去库1.2万吨,较上周一去库5.5万吨;短期内,电解铝去库趋势预计延续。 原铝市场: 周一沪铝2610合约盘面较上一交易日并无大幅涨跌变化,现货成交情况不佳。节前多数持货商表示不愿意过多持有库存,周一现货成交重心下移。SMM A00铝锭现货升贴水成交在平水~升水20元/吨之间。 周一沪铝盘面窄幅震荡调整,中原市场交投氛围维持清淡。周初下游加工企业补库意愿不足,且前期低价已大幅采购,带动当前市场报价持续走低。且临近假期,持货商倾向于降低库存,,挺价意愿较差,仅部分大户维持高升贴水。最终中原市场实际成交价格区间围绕在对沪铝10合约贴水70-100元/吨之间。 SMM三地铝锭日度库存数据增加0.1万吨,仅巩义地区呈现去库。 华南市场: 周一铝价小跌,现货市场呈弱稳调整。周末到货增多、库存小幅累积,但增量以进口铝为主,国内货源相对偏少,对现货流通的改善程度有限。持货商尤其是规模以上贸易商重拾挺价意愿,报价多维持坚挺,仅个别小幅下调,贴水成交实际有限,货源流通偏紧。接货端下游与贸易商补货意愿均有增强,由前期观望压价转为积极买入非升水货源,整体成交向好。现货成交价集中在沪铝2610合约升水210元/吨至250元/吨。 再生铝原料: 周一SMM A00铝价收报24320元/吨,环比前一交易日小幅下调60元/吨,废铝市场价格小幅跟跌,部分地区品种持稳观望。精废价差方面,9月21日佛山型材铝精废价差约2572元/吨,破碎生铝精废价差约1351元/吨。供应端,原料紧张格局未改,合规带票废铝稀缺性持续上升,值得关注的是,中原地区税务稽查持续发酵,区域废铝供应骤降对废铝流通将形成明显扰动。需求端,铸造铝合金“金九”旺季成色不足,需求尚未实质性放量,终端订单较淡季仅小幅改善,未形成集中补库;变形铝合金需求尚可,废铝厂内库存相对充裕。预计废铝市场将延续偏强震荡走势。供应端,税务稽查影响持续扩散,若废铝货场出货放缓,流通货源将再度收紧,废铝价格有望获得强有力托底。后续仍将重点持续观测税务稽查对废铝产业链的连锁反应及利废企业订单变化情况。 再生铝合金: 现货方面:周一ADC12市场价格整体暂稳,SMM ADC12价格较前一交易日持稳于24500元/吨,成本与需求端均未出现明显变化,市场观望情绪较浓。成本方面,周一废铝原料价格整体波动有限,但随着多地税票政策执行趋严,企业合规采购要求提高,带票废铝供应相对偏紧,部分企业原料综合采购成本仍处于高位,短期下行空间有限。需求方面,市场采购仍以刚需为主,旺季需求释放力度有限。短期价格预计维持偏强震荡,后续价格走势需重点关注税票政策执行进展、废铝原料供应变化及双节假期前下游备库情况。 综合展望: 宏观面,中美元首即将会晤且中美经贸牵头人在纽约举行磋商,中美关系缓和预期升温。基本面,中东复产不断加速,但部分新投项目延期,未来几月运行产能抬升速度预计有所放缓;小长假临近,下游备货需求支撑去库,预计短期铝价将保持高位震荡运行态势。 【所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关】 》点击查看SMM铝产业链数据库 》订购查看SMM金属现货历史价格
》查看SMM铜报价、数据、行情分析 》点击查看SMM铜现货历史价格走势 据海关总署数据显示, 2026年8月我国铜板带出口11585.83吨,环比下降12.94%,同比下降0.62%;1-8月,我国铜板带累计出口96210.4吨,累计同比增长16.47 %。 2026 年 8 月铜板带出口覆盖 96 个国家及地区,当月总出口量 11586 吨,同比微降 0.62%。分出口目的看:韩国为第一大出口目的地,当月出口 2053 吨,占比 17.7%,同比增长 10.4%;越南增幅表现亮眼,出口 1756 吨,占比 15.2%,同比大幅上行 51.6%。埃及市场爆发式增长,出口 470 吨,同比大涨 367.1%;出口至美国512吨,同比提升 28.5%。中国台湾、马来西亚、印度、日本、泰国等市场出口同比回落;加拿大市场小幅增长,出口 285 吨,同比上涨 1.8%。其余市场合计出口 3222 吨,同比下滑 17.0%。整体来看,8 月铜板带出口总量同比基本持平,越南、埃及、美国等市场高增对冲了中国台湾、东南亚部分地区的减量,支撑出口维持平稳。 数据来源:海关总署 从贸易方式看,8 月铜板带出口结构较 7 月有所调整。具体来看,8月份进料加工贸易仍为核心出口方式,占比提升至68.1%,来料加工装配贸易1573 吨,占比回落至 13.6%,一般贸易出口 1279 吨,占比 11.0%,其他贸易 845 吨,占比 7.3%。整体来看,8月份来料加工减量显著,进料加工占比抬升,一般贸易占比小幅上行。 数据来源:海关总署 分品类来看,8 月铜板带各品种出口表现分化。紫铜带作为出口主力,当月出口 7957 吨,占总出口量 69%,同比小幅增长 1.6%,环比回落 11.3%。黄铜带出口 2226 吨,占比 19%,同比增长 11.9%,环比小幅上行 1.9%,是唯一实现环比正增长的品种。青铜带、白铜带及其他品类出口承压,同比、环比均出现下滑,其中白铜带环比降幅达 73.3%,下滑幅度最为突出。整体而言,紫铜带依旧是铜板带出口的核心支撑,黄铜带外销需求有韧性,而合金类铜带出口普遍走弱。 数据来源:海关总署 (海关编码74091110,74091190,74091900,74092100,74092900,74093100,74093900,74094000,74099000)
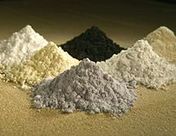
》查看SMM稀土报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM9月22日讯: 稀土矿: 价格: 氯化稀土片价格约为6.35万元/吨,独居石矿价格约为4.3万元/吨,碳酸稀土约为5.92万元/吨。 供需: 目前,东南亚稀土离子矿供应情况虽小幅恢复,但氧化物价格整体偏稳,稀土矿整体成交价格较为僵持。 稀土氧化物: 价格: 氧化镨钕昨日报价小幅上抬,午后未再变动;氧化镝、氧化铽报价同步小幅走低。 供需: 昨日,氧化镨钕报盘顺势上调,持货商进一步推涨动力不足,金属企业询单略有增多但高位接货谨慎,实谈重心仍落在低价区间,整体走货未见明显增加;氧化镝价格松动,询盘未见改善,走货维持零星;氧化铽报价同步走低,高价货源仍难寻买盘,实谈多落于区间下沿。 稀土金属: 价格: 镨钕金属报价小幅上调,询单活跃度有所回暖;镝铁报价止跌走平;金属铽跌势暂歇。 供需: 昨日,镨钕金属报价重心小幅抬升,金属厂让价出货意愿减弱,倒挂格局下报盘腾挪空间有限;但下游磁材厂询单虽有增多、追高者寥寥,实谈仍集中于低价货源,高价放量困难。中重稀土方面,金属铽报价未再下移,持货商继续让利意愿减弱,偏高位成交依旧凝滞;镝铁延续横盘,场内问价稀少、实单零星。 钕铁硼毛坯: 价格: 钕铁硼毛坯N40(Ce)报收217-227元/千克,钕铁硼毛坯40M报收258-268元/千克,钕铁硼40UH报收362-382元/千克。 供需: 昨日,钕铁硼毛坯报价暂先维稳,核心原因在于原材料价格保持稳定带动钕铁硼价格保持稳定,交易方面,内需端受整体消费大环境影响,9月终端产量增量有限,各电机厂按需采购,短期内难有大批量备库订单产生。 钕铁硼废料: 价格: 钕铁硼废料镨钕价格平稳运行,钕铁硼废料镝和钕铁硼废料铽价格持稳。 供需: 昨日,废料市场价格平稳运行,主要受氧化物价格止跌企稳影响,回收企业对外采购报价未有明显调整,但废料持货商整体观望情绪浓厚,合规含税废料市场流通量较少,市场整体交投表现一般。

9月22日讯: 【SMM日度两地铝棒库存】据SMM统计,国内铝棒库存方面,广东铝棒库存7.60万吨,无锡铝棒库存2.30万吨,共计9.90万吨,较上一日上涨0.1万吨。 》订购查看SMM金属现货历史价格
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
